IONQ 아이온큐 총정리: 2분기 매출 287% 성장과 주가 급락을 함께 봐야 하는 이유
이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
아이온큐(IONQ)를 둘러싼 숫자는 극단적입니다. 2026년 2분기 매출은 8,010만달러로 1년 전보다 287% 늘었습니다. 같은 분기 미국 회계기준 순손실은 18억6,770만달러였습니다.
매출 급증도 사실이고 막대한 손실도 사실입니다. 한쪽만 보면 이 회사의 현재 위치를 오해하기 쉽습니다. 최근 주가 급등락과 한국의 100큐비트 양자컴퓨터 소식까지 함께 보면 왜 IONQ가 다시 검색됐는지 이해할 수 있습니다.
아이온큐는 ‘양자컴퓨터 한 대’만 파는 회사가 아니다
아이온큐의 뿌리는 이온트랩 방식 양자컴퓨팅입니다. 전기장으로 이온을 가두고 레이저로 상태를 제어해 계산하는 방식입니다. 큐비트의 품질과 연결성을 높이는 데 강점이 있지만, 대규모 시스템을 안정적으로 만들고 오류를 고치는 일은 여전히 어렵습니다.
최근 회사는 사업 범위를 넓혔습니다. 양자컴퓨팅뿐 아니라 네트워킹, 센싱, 보안, 광통신까지 하나의 플랫폼으로 묶겠다는 전략입니다. 2026년 7월에는 반도체 제조사 스카이워터 인수를 마쳤고, 광자 기술 기업 넥서스 포토닉스도 인수했습니다.
2분기 실적에서 먼저 볼 숫자는 네 가지다
| 항목 | 2026년 2분기 | 읽는 법 |
|---|---|---|
| 매출 | 8,010만달러 | 전년 동기 대비 287% 증가 |
| GAAP 순손실 | 18억6,770만달러 | 일회성·평가 항목을 포함한 회계상 손실 |
| 조정 EBITDA 손실 | 1억2,030만달러 | 회사가 제시한 비GAAP 영업 성과 지표 |
| 현금·현금성자산·투자자산 | 30억달러 | 스카이워터 인수 반영 전 기준 |
매출은 회사가 제시했던 범위의 중간값보다 20% 높았습니다. 회사는 템포 시스템의 글로벌 배치와 클라우드 이용 증가가 성장을 이끌었다고 설명했습니다. 국제 매출이 약 50%, 상업 매출이 약 60%를 차지해 매출원이 넓어졌다는 점도 강조했습니다.
반면 순손실 규모는 매출보다 훨씬 큽니다. 조정 지표만 보면 손실이 작아 보이지만, 주식보상과 인수 관련 비용 등 제외 항목이 많다는 뜻이기도 합니다. 투자자는 GAAP와 비GAAP 숫자를 따로 보고 차이가 생긴 이유까지 확인해야 합니다.
실적이 좋았는데도 주가는 왜 크게 흔들렸나
8월 24일 현지 거래에서 아이온큐는 8.47% 내린 41.06달러에 마감했다는 보도가 나왔습니다. 같은 날 리게티, 디웨이브 등 다른 양자컴퓨팅 종목도 함께 하락했습니다. 특정 기업 하나의 악재라기보다 고평가 기술주 전반의 변동성이 드러난 장면에 가깝습니다.
양자기업 주가는 현재 실적보다 미래 기대를 먼저 반영하는 경향이 강합니다. 정부 지원, 기술 시연, 계약 발표가 나오면 빠르게 오르고 금리·밸류에이션 우려가 커지면 실적 개선 중에도 급락할 수 있습니다. 하루의 등락만으로 기술 성공이나 실패를 판정하면 안 되는 이유입니다.
한국의 100큐비트 아이온큐는 어디까지 왔나
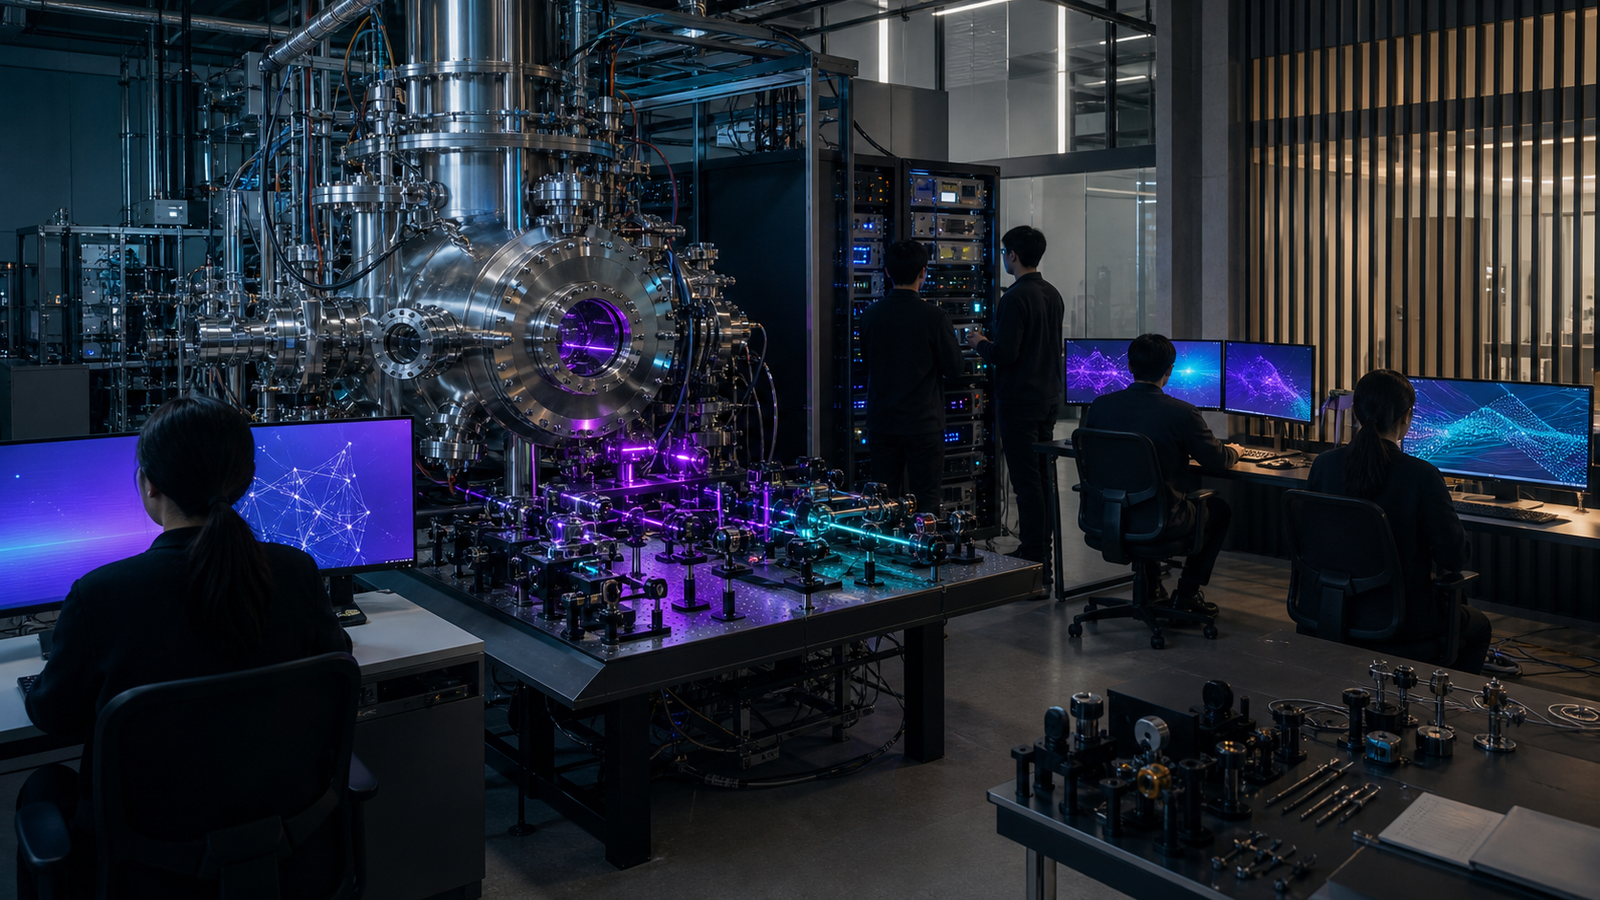
국내에서 검색 관심을 키운 또 하나의 계기는 한국과학기술정보연구원(KISTI)에 구축 중인 아이온큐 100큐비트 이온트랩 양자컴퓨터입니다. ‘퀀텀 리프레이밍 챌린지 2026’ 참가자들은 제조·소재·금융·최적화·인공지능 분야 문제를 양자 하드웨어와 시뮬레이터로 풀었습니다.
예선에는 73개 팀, 214명이 신청했고 54개 팀이 기획서를 제출했다는 보도가 나왔습니다. 중요한 표현은 ‘구축 중’입니다. 이 시스템이 이미 모든 연구자와 기업에 일반 상용 서비스로 완전히 개방됐다고 해석하면 범위를 넘습니다.
연간 매출 전망은 올렸지만 인수 효과는 빠져 있다
아이온큐는 2026년 연간 매출 전망을 2억8천만~2억9천만달러로 올렸습니다. 회사는 연간 유기적 매출이 전년보다 100% 성장할 것이라는 기존 전망도 유지했습니다. 여기에는 스카이워터 인수로 생길 매출 기여가 포함되지 않았습니다.
이 설명은 두 방향으로 읽어야 합니다. 기존 사업 성장에 대한 자신감은 긍정적입니다. 동시에 인수 이후 제조 역량과 비용 구조가 실제로 어떻게 바뀌는지는 다음 분기부터 따로 검증해야 합니다.
큐비트 수만으로 기술 우위를 판단하기 어려운 이유
양자컴퓨터 기사에서는 100큐비트, 256큐비트 같은 숫자가 먼저 보입니다. 그러나 큐비트가 많다고 바로 더 유용한 계산을 하는 것은 아닙니다. 오류율, 게이트 충실도, 연결성, 연산 속도, 오류정정 성능이 함께 맞아야 합니다.
아이온큐는 256큐비트 시스템 시연과 오류정정 성과를 향해 진전했다고 밝혔습니다. 이는 회사의 로드맵과 경영진 설명입니다. 독립적인 성능 비교와 실제 고객의 반복 사용 사례가 쌓여야 상업적 우위를 판단할 수 있습니다.
IONQ를 볼 때 다음 분기까지 확인할 항목
- 매출 증가가 일회성 장비 배치가 아니라 반복 매출로 이어지는가
- 조정 손실과 현금 소진 속도가 어떻게 달라지는가
- 스카이워터 인수 뒤 생산 내재화가 비용과 납기에 실제 효과를 내는가
- KISTI 100큐비트 시스템이 언제 어떤 이용자에게 개방되는가
- 오류정정과 256큐비트 로드맵이 독립적으로 검증되는가
지금 확인되는 결론은 단순합니다. 아이온큐는 기록적인 매출 성장을 냈고 사업 영역도 빠르게 넓혔습니다. 동시에 손실과 인수 통합 부담이 크며 주가는 기대 변화에 크게 흔들립니다. 기술 뉴스와 주가 뉴스를 분리해 읽는 것이 IONQ를 가장 현실적으로 보는 방법입니다.
답글 남기기